Trasformazione dei settori
L’IA nelle assicurazioni: valutazione del rischio, gestione dei sinistri e rilevamento delle frodi
L’IA già determina i premi per singoli tetti, analizza foto dei danni e segnala possibili frodi. L’equità resta la questione irrisolta: il rapporto sinistri-premi di Lemonade ha raggiunto il 60% nel 2026, mentre l’UE ha rinviato a dicembre
AI.info Team ·
Le assicurazioni sono un’attività fondata sulla stima di eventi che non si sono ancora verificati, e questo le rende un terreno fertile per il machine learning. Nell’ultimo decennio, il settore è diventato, senza troppo clamore, uno dei maggiori utilizzatori commerciali dell’IA applicata al di fuori dell’industria tecnologica stessa: non per chatbot e dimostrazioni, ma per il lavoro meno appariscente di calcolare i premi in base al rischio, analizzare foto dei danni e individuare chi mente. La tecnologia, per lo più, funziona. Il problema più difficile, ancora irrisolto, è dimostrare che non lo faccia in modo iniquo.
Sottoscrizione delle polizze: valutare il rischio fino al singolo tetto
Tradizionalmente, il rischio veniva valutato usando indicatori generali: codice postale, età dell’edificio, punteggi assicurativi basati sulla storia creditizia. Gli strumenti di sottoscrizione basati sull’IA valutano ora il rischio a livello della singola proprietà o del singolo conducente, usando immagini e dati dei sensori a cui le tabelle attuariali tradizionali non avevano mai avuto accesso.
ZestyAI, società di analisi del rischio con sede a San Francisco, ha sviluppato il suo modello Z-FIRE per attribuire un punteggio al rischio di incendi boschivi dei singoli appezzamenti, usando immagini aeree, dati sulla vegetazione e modelli basati sulla scienza degli incendi anziché mappe degli incendi a livello di contea. Secondo la società, a livello di singola proprietà il modello è circa 44 volte più preciso dei tradizionali modelli regionali del rischio di incendi boschivi. La sua più ampia piattaforma di valutazione del rischio, che copre incendi boschivi, grandine, vento, forti temporali convettivi e danni causati dall’acqua non legati alle condizioni meteorologiche, contribuisce ora alle decisioni di sottoscrizione relative a immobili assicurati per un valore superiore a 3.000 miliardi di dollari.
ZestyAI afferma che i suoi dati hanno aiutato le compagnie a estendere la copertura a più di 511.000 proprietà in precedenza considerate «non assicurabili» nel 2024: un’affermazione significativa in un periodo in cui grandi assicuratori, tra cui State Farm e Allstate, si ritiravano dai mercati californiani esposti agli incendi boschivi anziché espandervisi. La vera prova sarà vedere se questa espansione reggerà con l’aumentare delle perdite legate al clima; per ora, dimostra che dati migliori a livello di singola proprietà possono essere usati in entrambi i sensi: gli assicuratori possono servirsene per escludere un rischio o per assicurare rischi che altrimenti rifiuterebbero del tutto. ZestyAI è rimasta indipendente e ha continuato a stipulare accordi di distribuzione: nel febbraio 2026, la divisione di Marsh McLennan Agency dedicata ai clienti privati ha adottato Z-FIRE, Roof Age e Z-Property per valutare l’esposizione agli incendi boschivi delle abitazioni di alto valore.
Nel settore auto, le assicurazioni basate sull’utilizzo sono passate da novità a prodotto diffuso. Il programma Snapshot di Progressive, uno dei prodotti telematici più longevi negli Stati Uniti, rileva frenate, accelerazioni, orari di guida, chilometraggio e uso del telefono tramite un dispositivo da collegare all’auto o un’app, per poi adeguare di conseguenza i premi. Progressive riferisce che circa quattro partecipanti su cinque ottengono uno sconto, circa la metà ottiene uno sconto a due cifre e uno su cinque vede invece aumentare la propria tariffa in base al comportamento di guida rilevato.
A ottobre 2026, la società afferma di aver concesso più di 2,8 miliardi di dollari di sconti tramite Snapshot dal lancio del programma nel 2009. Quest’ultimo dato è importante: le assicurazioni basate sull’utilizzo sono spesso presentate ai consumatori come un modo per ottenere uno sconto, ma sono esplicitamente un meccanismo di determinazione dei premi che funziona in entrambe le direzioni, come un quinto dei partecipanti scopre a proprie spese.
| Dato relativo a Progressive Snapshot | Valore |
|---|---|
| Partecipanti che ottengono uno sconto | ~4 su 5 |
| Partecipanti che ottengono uno sconto a due cifre | ~la metà |
| Partecipanti la cui tariffa aumenta | ~1 su 5 |
| Sconti complessivi concessi dal 2009 | Oltre 2,8 miliardi di dollari (a ottobre 2026) |
Anche la modellazione delle catastrofi, pilastro attuariale della riassicurazione dei beni immobili, ha adottato l’IA generativa più rapidamente di quanto molti si aspettassero. I responsabili della ricerca di Verisk hanno descritto l’uso dell’IA generativa per modellare insieme, anziché in sequenza, venti estremi e piogge estreme, sostenendo che così si colga la variabilità spaziale dei sistemi temporaleschi che i precedenti approcci Monte Carlo non rilevano; la società ha dichiarato di avere circa 40 iniziative di IA generativa in fase di sviluppo nell’ambito della sua attività di modellazione delle catastrofi.
Moody’s RMS, l’altro fornitore dominante di modelli catastrofali, usa l’IA per analizzare immagini satellitari dopo uragani e incendi boschivi e contribuire alle stime delle perdite assicurate. La tecnologia è stata usata per distinguere i danni causati dal vento da quelli causati dalle inondazioni e le perdite parziali da quelle totali dopo gli uragani Helene e Milton nel 2024: un lavoro che, storicamente, richiedeva accertamenti sul campo lenti e costosi su vasta scala. Da allora Moody’s ha lanciato IRP Navigator, che presenta come il primo strumento di IA generativa sviluppato da un fornitore specificamente per il flusso di lavoro della modellazione delle catastrofi.
Sinistri: la computer vision sostituisce gli appunti del perito
L’applicazione più visibile dell’IA nelle assicurazioni riguarda i sinistri: qui la computer vision ha ridotto a pochi minuti procedure che prima richiedevano giorni o settimane.
Tractable, società britannica di computer vision fondata nel 2014, addestra i propri modelli su centinaia di milioni di immagini di danni ai veicoli per produrre stime dei costi di riparazione direttamente dalle foto scattate con uno smartphone e inviate alla prima denuncia del sinistro. Secondo la società, i suoi strumenti possono rendere la stima fino a 10 volte più rapida rispetto a una perizia manuale. Oggi Tractable collabora con oltre un terzo dei 100 maggiori assicuratori al mondo, tra cui GEICO, The Hartford e American Family.
Nel 2023 ha raccolto 65 milioni di dollari in un round Series E guidato da SoftBank Vision Fund 2, dopo aver raggiunto lo status di unicorno nel 2021: un segnale che gli investitori continuano a considerare la valutazione automatizzata dei danni un settore destinato a durare, non una novità legata alla pandemia.
Lemonade ha costruito l’intero marchio attorno all’automazione dei sinistri, ma i suoi risultati offrono un quadro istruttivo e tutt’altro che uniforme. Nel documento depositato per la sua IPO del 2020, la società affermava che il suo bot per i sinistri, soprannominato AI Jim, poteva gestire una richiesta fino alla sua completa definizione — pagamento o rifiuto, senza intervento umano — in circa un terzo dei casi.
L’anno successivo, Lemonade pubblicò su Twitter una serie di post, poi cancellati, in cui sosteneva che la sua IA fosse in grado di cogliere «segnali non verbali» nei video inviati dai richiedenti. L’espressione era usata in un modo che lasciava intendere una valutazione del loro linguaggio corporeo o del loro aspetto fisico. Le critiche furono immediate e precise: gli utenti osservarono che persone di colore, nervose, con disabilità o semplicemente a disagio davanti alla telecamera avrebbero potuto essere segnalate come sospette da un sistema che non doveva rendere conto di come fosse arrivato a quel giudizio.
Lemonade cancellò i post e chiarì che la tecnologia impiegata era in realtà il riconoscimento facciale, usato per individuare una stessa persona che presentasse richieste quasi identiche sotto identità diverse: un controllo contro le frodi basate sulla duplicazione delle richieste, non un rilevatore di menzogne. Precisò inoltre che la fase della procedura in cui una richiesta viene approvata o respinta in modo completamente automatico «non è affatto basata sull’intelligenza artificiale».
Vale la pena soffermarsi sull’episodio proprio perché Lemonade è la società insurtech che più di ogni altra fa dell’IA il centro della propria identità: perfino la sua comunicazione commerciale esagerava ciò che i suoi modelli fanno realmente, e a indurla a ritrattare furono le pressioni pubbliche, non una verifica interna.
Al di là degli eccessi della comunicazione commerciale, i dati relativi alla sottoscrizione delle polizze sono migliorati e hanno continuato a migliorare. Il rapporto sinistri/premi lordo di Lemonade — la quota dei premi versata per i sinistri, nonché il dato più importante per capire se il modello di tariffazione di un assicuratore funziona davvero — è sceso dal 77% nel quarto trimestre del 2023 al 63% un anno dopo, raggiungendo il 60% nel secondo trimestre del 2026.
La società attribuisce i progressi ai suoi modelli di sottoscrizione e di valore del cliente nell’arco della sua vita, basati sull’IA, che affinano la segmentazione del rischio man mano che maturano grazie a una maggiore quantità di dati. Il 60% rientra nella fascia a cui punta la maggior parte degli assicuratori del ramo danni, anziché superarla. Questo significa che il giudizio prudente che questo saggio poteva offrire un tempo — miglioramenti dimostrabili, ma non un successo dimostrato — non regge più. Sul dato che determina se un modello di sottoscrizione funziona, quello di Lemonade funziona. La questione aperta non è più se sappia prezzare il rischio, ma se i risultati reggeranno in un anno segnato da gravi catastrofi.
| Indicatore di Lemonade | Valore |
|---|---|
| Sinistri definiti senza intervento umano (documento depositato per l’IPO del 2020) | ~1/3 dei casi |
| Rapporto sinistri/premi lordo, quarto trimestre 2023 | 77% |
| Rapporto sinistri/premi lordo, quarto trimestre 2024 | 63% |
| Rapporto sinistri/premi lordo, secondo trimestre 2026 | 60% |
Rilevamento delle frodi: il successo meno controverso
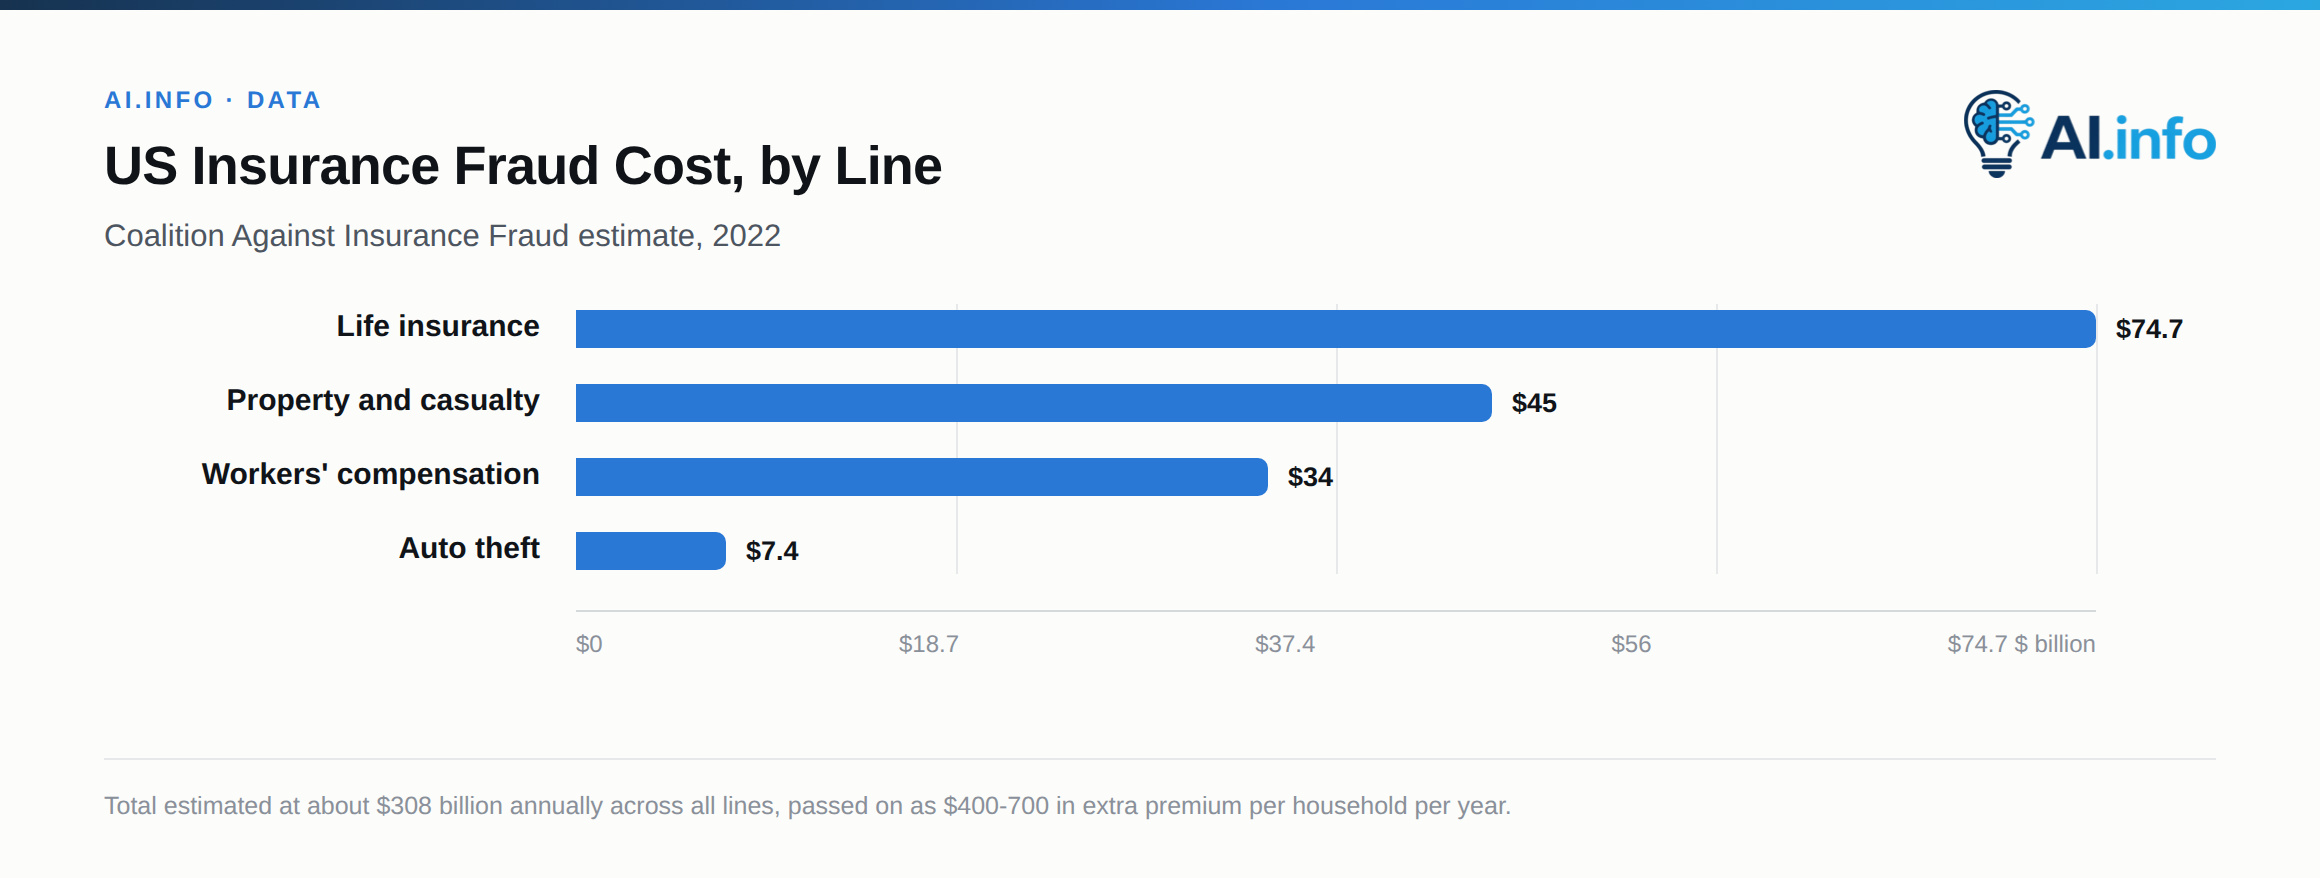
Se c’è un ambito dell’IA assicurativa sostenuto da prove davvero solide e accompagnato da relativamente poche controversie sull’equità, è il rilevamento delle frodi. Nel 2022 la Coalition Against Insurance Fraud stimò che le frodi assicurative costassero all’economia statunitense circa 308 miliardi di dollari all’anno. Lo studio viene ancora citato, quattro anni dopo, come dato di riferimento del settore: un fatto che dice più di quanto raramente la stima venga aggiornata che della sua precisione. Tra le categorie distinte nello studio figurano le assicurazioni sulla vita (74,7 miliardi di dollari), i rami danni (45 miliardi), gli infortuni sul lavoro (34 miliardi) e i furti d’auto (7,4 miliardi). Secondo la Coalition, il costo si riversa sugli assicurati sotto forma di premi aggiuntivi compresi tra 400 e 700 dollari per famiglia all’anno.
(La stima separata dell’FBI, superiore a 40 miliardi di dollari all’anno per le assicurazioni diverse da quelle sanitarie, resta molto più bassa e riflette una metodologia più circoscritta. L’ampia distanza tra le due cifre ricorda di per sé che le statistiche sui costi delle frodi in questo settore sono controverse: vanno lette tenendo presente l’ambito considerato dalla fonte, non trattate come dati assodati.)
Shift Technology, società fondata a Parigi che offre una piattaforma di rilevamento delle frodi basata sull’IA dal 2014, è la prova commerciale più chiara che questa applicazione può operare su larga scala. Nel 2021 ha raccolto 220 milioni di dollari in un round Series D, con una valutazione superiore a 1 miliardo di dollari. Il round è stato guidato da Advent International, con la partecipazione di Accel, Bessemer Venture Partners, General Catalyst e altri, portando i finanziamenti complessivi a 320 milioni di dollari.
Shift afferma oggi di lavorare con oltre 100 assicuratori in più di 25 paesi — tra cui AXA Spain, Liberty Mutual, CNA Financial e MS&AD Insurance Group — e di individuare ogni anno frodi nelle richieste di risarcimento per oltre 5 miliardi di dollari. A differenza dei modelli di sottoscrizione o di rifiuto delle richieste di risarcimento, i sistemi di rilevamento delle frodi sono generalmente progettati per segnalare i casi a un investigatore umano, anziché respingere automaticamente le richieste. Questo evita alcune delle obiezioni legate alle garanzie procedurali che accompagnano altri impieghi dell’IA, ma non le elimina: una segnalazione può comunque ritardare un pagamento legittimo e riguardare in misura sproporzionata le stesse popolazioni già sottoposte a maggiori controlli nella sottoscrizione delle polizze.
La verifica dell’equità che le autorità di regolamentazione stanno appena iniziando
La questione ancora aperta, in tutto questo, è se i modelli di IA stabiliscano prezzi e prendano decisioni in modo equo rispetto all’appartenenza razziale. Per anni le compagnie assicurative hanno risposto da sole a questa domanda, senza alcun obbligo di sottoporsi a verifiche esterne. Le cose stanno cambiando, lentamente e in modo disomogeneo.
Il Colorado è lo Stato che si è spinto più avanti. In base alla SB 21-169, firmata nel 2021, la Division of Insurance dello Stato ha elaborato la Regulation 10-1-1, in vigore per le compagnie di assicurazione sulla vita dal novembre 2023. La norma impone loro di mantenere un quadro di governance per qualsiasi algoritmo o modello predittivo basato su dati esterni relativi ai consumatori.
Una norma complementare sulle verifiche quantitative, sottoposta a consultazione dal settembre 2023, richiede controlli annuali per accertare se, rispetto ai richiedenti bianchi, ai richiedenti ispanici, neri e asiatici o delle isole del Pacifico venga negata la copertura con frequenze statisticamente diverse, oppure vengano applicati premi diversi per ogni 1.000 dollari di capitale assicurato in misura statisticamente significativa. Nell’agosto 2025, il Colorado ha esteso il suo quadro di governance oltre le assicurazioni sulla vita, a quelle sanitarie e alle polizze auto per uso privato.
A livello nazionale, nel dicembre 2023 la NAIC ha adottato il Model Bulletin on the Use of Artificial Intelligence Systems by Insurers. Non è una legge e non entra in vigore in nessuno Stato finché il dipartimento assicurativo di quello Stato non lo adotta formalmente, ma entro il 2026 quasi la metà degli Stati Uniti lo aveva fatto, integralmente o in una forma sostanzialmente analoga.
Il bollettino impone alle compagnie assicurative di mantenere un programma scritto di governance dell’IA che attribuisca responsabilità al consiglio di amministrazione e all’alta dirigenza, preveda controlli dei rischi documentati e includa verifiche su errori, bias e discriminazioni ingiuste. Prevede anche la supervisione dei fornitori terzi di IA come Tractable, ZestyAI e Shift: la compagnia resta legalmente responsabile dei loro strumenti, anche se non li ha sviluppati.
Sulla carta, l’UE si è spinta oltre: l’AI Act classifica come «ad alto rischio», ai sensi dell’allegato III, i sistemi di IA utilizzati per valutare il rischio e stabilire i prezzi nelle assicurazioni sulla vita e sanitarie. Ne derivano l’obbligo di valutare l’impatto sui diritti fondamentali, di registrare i sistemi in una banca dati dell’UE prima del loro impiego e, in caso di inosservanza, sanzioni fino a 15 milioni di euro o al 3% del fatturato globale.
Nessuno di questi obblighi è ancora vincolante. Il Digital Omnibus — Regulation (EU) 2026/1744, pubblicato nella Gazzetta ufficiale il 24 luglio 2026 e in vigore dal 27 luglio 2026 — ha rinviato al 2 dicembre 2027 gli obblighi per i sistemi autonomi dell’allegato III e al 2 agosto 2028 quelli per l’IA ad alto rischio integrata in prodotti regolamentati. I modelli che stabiliscono i prezzi delle assicurazioni sono rimasti nell’elenco. La data entro cui qualcuno dovrà intervenire su quei modelli è slittata di oltre un anno: è la distanza che separa una norma esistente da una norma operativa.
Intanto, il caso che oggi mette più nettamente alla prova il settore si sta svolgendo in tribunale, non sul piano normativo. Una causa intentata nel 2022 in Illinois contro State Farm per conto dei proprietari di casa Jacqueline Huskey e Riian Wynn sostiene che gli algoritmi con cui la compagnia gestisce le richieste di risarcimento segnalino quelle degli assicurati neri per controlli più approfonditi rispetto a quelle degli assicurati bianchi. Secondo i ricorrenti, i segnali utilizzati — voce, geolocalizzazione, presenza sui social media, cronologia di navigazione, dati storici sulle abitazioni e sui sinistri — fungono da indicatori indiretti dell’appartenenza razziale, anche se questa non figura esplicitamente tra i dati inseriti nel modello.
Nel settembre 2023 un giudice federale ha consentito alla parte centrale della causa di procedere: la contestazione fondata sul §3604(b) del Fair Housing Act è rimasta in piedi, insieme alla tesi dell’impatto discriminatorio, mentre le contestazioni ai sensi dei §3604(a) e §3605 sono state respinte senza precluderne la riproposizione. A quasi quattro anni dal deposito della causa, l’acquisizione delle prove procede ancora per fasi e mira anzitutto a identificare quali strumenti algoritmici di selezione State Farm utilizzi effettivamente. Nessuna classe di ricorrenti è stata certificata.
La lentezza del procedimento è di per sé un dato significativo: verificare i modelli di una compagnia assicurativa attraverso una causa richiede così tanto tempo che, prima della decisione del tribunale, quei modelli saranno stati riaddestrati più volte. È proprio questa distinzione — verificare i risultati prodotti dal modello nel mondo reale anziché fidarsi della descrizione che il fornitore dà dei dati in ingresso — che il sistema di controlli del Colorado e il bollettino della NAIC cercano di imporre in via preventiva. Ed è proprio ciò che cinque anni fa quasi nessuno faceva.
A che punto è davvero il settore
Nel complesso, il quadro, a voler essere sinceri, è sbilanciato. Sul versante attuariale e operativo, l’IA nelle assicurazioni può vantare risultati concreti e misurabili: prezzi più precisi in base al rischio dei singoli immobili, sinistri liquidati in pochi minuti sulla base di fotografie anziché in settimane dopo la visita di un perito, e frodi sui sinistri per miliardi di dollari individuate.
Sul versante dell’equità, il settore non ha quasi nessun risultato comparabile da mostrare, perché fino agli ultimi due o tre anni quasi nessuno era tenuto a produrne. E l’unica compagnia assicurativa nata con l’IA che ha costruito l’intero marchio su questa tecnologia è comunque arrivata a descrivere pubblicamente in modo inesatto ciò che fa il proprio modello.
Le autorità di regolamentazione del Colorado e dell’UE, insieme al bollettino modello della NAIC che si sta diffondendo lentamente, rappresentano i primi seri tentativi di colmare questo divario. Ma arrivano quando gli algoritmi già stabiliscono i prezzi di milioni di polizze e respingono o segnalano milioni di richieste di risarcimento e, nel caso dell’UE, con un anno di ritardo rispetto a quanto la legge aveva inizialmente promesso. Le verifiche in corso hanno una funzione tanto investigativa quanto preventiva.