Trasformazione dei settori
La crisi energetica dell’IA: come il nucleare alimenta l’esplosione dell’intelligenza
La domanda di elettricità dell’IA di frontiera spinge verso il nucleare: il riavvio di Three Mile Island è stato anticipato al 2027 e nel marzo 2026 è stato rilasciato il primo permesso di costruzione negli Stati Uniti per un reattore avanz
AI.info Team ·
Un carico che nessuno aveva messo in conto
Per gran parte degli ultimi due decenni, la domanda di elettricità nei paesi ricchi è rimasta stabile o è diminuita: i miglioramenti dell’efficienza compensavano la crescita della popolazione e dell’economia, e le aziende elettriche pianificavano sulla base di andamenti modesti e prevedibili. Quell’epoca è finita. Secondo il rapporto Electricity 2026 dell’Agenzia internazionale dell’energia, nel 2025 il consumo mondiale di elettricità dei data center è stato di circa 485 terawattora ed è destinato a quasi raddoppiare, arrivando a circa 945 TWh entro il 2030: poco meno del 3% del consumo mondiale di elettricità, ma con una crescita di circa il 15% l’anno, quattro volte più rapida di quella della domanda elettrica di tutti gli altri settori messi insieme.
L’analisi separata Energy and AI dell’Agenzia è ancora più netta: il consumo dei data center ottimizzati per l’IA è destinato a triplicare all’incirca nello stesso periodo, superando la crescita complessiva dei data center, che comprende anche i normali servizi di archiviazione cloud e web hosting.
Negli Stati Uniti, in particolare, secondo i modelli dell’Agenzia la domanda di elettricità dei data center era destinata a superare i 260 TWh nel 2026: una stima che continua a essere rivista al rialzo man mano che gli hyperscaler annunciano cluster per l’addestramento sempre più grandi. Questa domanda non arriva gradualmente. Un singolo nuovo campus per l’IA può richiedere da diverse centinaia di megawatt a un gigawatt di potenza continua, all’incirca la produzione di un grande reattore nucleare. Le aziende elettriche, che un tempo aggiungevano capacità di generazione nell’arco di decenni, ricevono ora richieste di connessione alla rete su scala di gigawatt da soddisfare entro pochi anni.
È questa la radice materiale di quella che, con un’iperbole solo parziale, è diventata nota come la crisi energetica dell’IA: l’espansione della capacità di calcolo è reale e finanziata, ma l’elettricità necessaria a farla funzionare non sarà disponibile nei tempi desiderati.
Il nucleare è diventato la risposta preferita del settore, non perché sia economico o rapido, ma perché è l’unica fonte su larga scala, priva di emissioni di carbonio e disponibile in modo continuo che possa plausibilmente rispondere al profilo di consumo di un data center impegnato nell’inferenza e nell’addestramento giorno e notte. Negli ultimi due anni, il modo in cui le Big Tech acquistano elettricità è cambiato profondamente, e vale la pena distinguere gli accordi concreti dal rumore di fondo.
Rimettere in funzione ciò che già esiste
Il segnale più chiaro è arrivato nel settembre 2024, quando Microsoft ha firmato con Constellation Energy un accordo ventennale per l’acquisto di elettricità legato al riavvio dell’Unità 1 di Three Mile Island, in Pennsylvania: lo stesso sito della fusione parziale del nocciolo del 1979, che ha plasmato la paura del nucleare di una generazione, sebbene il reattore sia fisicamente separato. Constellation investe 1,6 miliardi di dollari per rimettere in funzione l’unità da 835 megawatt. L’impianto è stato ribattezzato Crane Clean Energy Center in onore di Chris Crane, ex amministratore delegato di Exelon, e il riavvio è previsto per il 2027.
Il 1° giugno 2026 il progetto ha superato l’ostacolo più delicato: la Federal Energy Regulatory Commission ha concesso a Constellation una deroga alle regole di connessione alla rete di PJM, permettendole di trasferire all’impianto Crane i diritti di connessione relativi a 760 megawatt di capacità dalla centrale di Eddystone, mantenuta in funzione oltre la data prevista per la chiusura in base a ordinanze d’emergenza del Dipartimento dell’Energia. Il trasferimento potrebbe ridurre o eliminare gli interventi di potenziamento della rete di trasmissione che, altrimenti, potrebbero impedirne il pieno funzionamento almeno fino al dicembre 2030. Il progetto è sostenuto anche da un prestito di 1 miliardo di dollari del Dipartimento dell’Energia, finalizzato nel novembre 2025. È un’operazione davvero insolita: inverte una chiusura avvenuta nel 2019 perché, all’epoca, la centrale non riusciva a competere economicamente con il gas naturale a basso costo. La domanda dell’IA ha cambiato i conti.
| Azienda | Partner | Capacità | Durata/valore dell’accordo |
|---|---|---|---|
| Microsoft | Constellation (Three Mile Island) | 835 MW | Accordo ventennale per l’acquisto di elettricità; investimento di 1,6 miliardi di dollari |
| Amazon | Talen Energy (Susquehanna) | fino a 1.920 MW | Accordo per l’acquisto di elettricità di 17 anni, circa 18 miliardi di dollari |
| Kairos Power | fino a 500 MW entro il 2035 | — | |
| Meta | Vistra, Oklo, TerraPower | fino a 6,6 GW entro il 2035 | — |
Amazon ha seguito una strada diversa ma affine con Talen Energy, la cui centrale nucleare di Susquehanna, in Pennsylvania, fornisce già elettricità a un grande campus di data center adiacente. Nato come accordo più limitato tra impianti situati nello stesso luogo, è stato ristrutturato e ampliato nel giugno 2025 in un accordo per l’acquisto di elettricità di 17 anni, del valore di circa 18 miliardi di dollari, che copre fino a 1.920 megawatt: quasi l’80% della produzione complessiva di 2,5 gigawatt di Susquehanna. La fornitura avviene attraverso la rete, come vendita al dettaglio a monte del contatore, anziché secondo il modello originario «a valle del contatore» sottoposto all’esame delle autorità di regolamentazione.
Si prevede che l’intero volume contrattualizzato sarà disponibile entro il 2032, e le aziende hanno dichiarato che esploreranno insieme la possibilità di realizzare nuovi piccoli reattori modulari e di aumentare la potenza degli impianti in Pennsylvania. Gli accordi di Microsoft e Amazon seguono la stessa logica: invece di finanziare da zero la costruzione di nuovi impianti, gli hyperscaler usano contratti a lungo termine per rendere di nuovo economicamente redditizia la capacità nucleare inattiva o sottoutilizzata. Di fatto, diventano clienti di riferimento per centrali di cui le aziende elettriche, da sole, avrebbero potuto non ritenere conveniente sfruttare appieno il potenziale economico.
Scommettere su reattori che ancora non esistono
Le scommesse più speculative, e più rivelatrici, riguardano progetti di reattori di nuova generazione che non hanno ancora dimostrato la propria validità commerciale su larga scala. L’accordo di Google con Kairos Power, annunciato per la prima volta nell’ottobre 2024, punta a mettere in funzione 500 megawatt di capacità nucleare avanzata entro il 2035 attraverso una serie di piccoli reattori modulari.
Il primo passo concreto è arrivato nell’agosto 2025, quando la Tennessee Valley Authority ha firmato con Kairos un accordo per l’acquisto di 50 megawatt di energia destinata ai data center di Google nella contea di Montgomery, in Tennessee, e nella contea di Jackson, in Alabama. L’energia proverrà dall’impianto Hermes 2 di Kairos, in costruzione a Oak Ridge. TVA lo ha definito il primo accordo vincolante nel paese tra un’azienda elettrica e uno sviluppatore di SMR di nuova generazione; a giugno 2026, Kairos prevedeva che Hermes 2 sarebbe stato pronto nel 2030, con l’avvio della fornitura di energia previsto intorno alla stessa data.
Cinquanta megawatt sono una frazione di quanto serve a un singolo polo di data center: è un progetto dimostrativo, non una soluzione, e Google ha badato a non sostenere il contrario.
L’approccio di Meta è stato il più metodico. Nel dicembre 2024 l’azienda ha pubblicato una richiesta formale di proposte per ottenere da 1 a 4 gigawatt di nuova produzione nucleare, aperta sia ai grandi reattori convenzionali sia agli SMR, con l’esigenza di disporre dell’energia a partire dai primi anni 2030. Il processo ha prodotto risultati nel gennaio 2026: accordi con tre diversi sviluppatori per un totale di fino a 6,6 gigawatt entro il 2035.
Vistra fornirà circa 2,6 gigawatt da impianti esistenti — Beaver Valley in Pennsylvania e gli impianti Perry e Davis-Besse in Ohio — anche grazie ad aumenti di potenza delle unità già in funzione. Oklo costruirà un polo di reattori avanzati nella contea di Pike, in Ohio, puntando a una capacità massima di 1,2 gigawatt, con una prima fase prevista già per il 2030.
Quello di TerraPower è il maggiore impegno singolo: fino a otto reattori Natrium che forniranno 2,8 gigawatt di potenza di base, più 1,2 gigawatt di capacità integrata di accumulo di energia a sali fusi. Non si prevede, però, che le prime unità Natrium forniscano energia prima del 2032. Meta ha descritto l’iniziativa come una delle maggiori operazioni aziendali di approvvigionamento di energia nucleare mai realizzate: un’affermazione difendibile alla luce della capacità complessiva, anche se le affermazioni secondo cui uno qualsiasi di questi accordi, preso singolarmente, sarebbe «il più grande della storia» non reggono a un esame dei volumi contrattuali effettivi rispetto alle flotte nucleari che alimentano le reti elettriche nazionali.
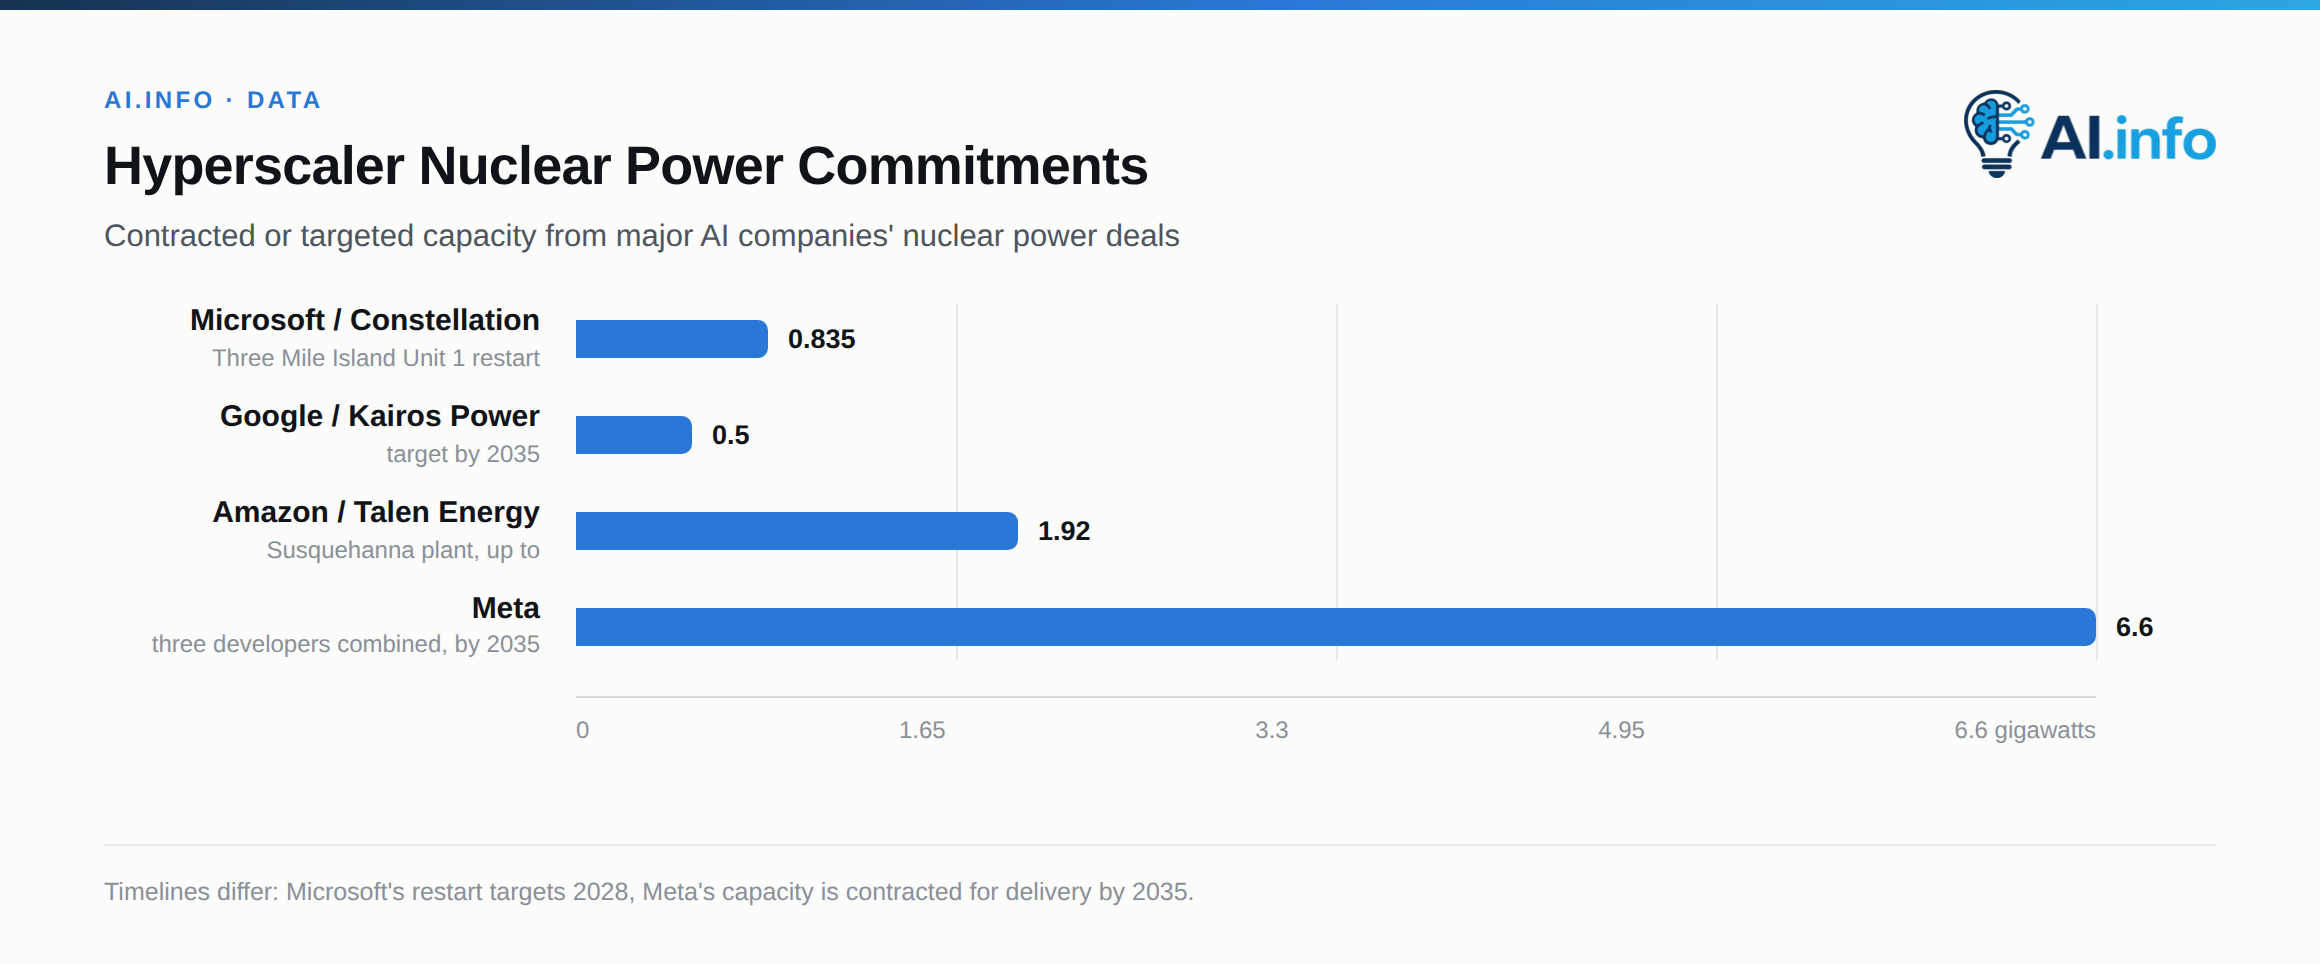
Lo schema è lo stesso per tutte e tre le aziende: una piccola quantità di capacità reale, disponibile nel prossimo futuro — i 50 MW di Kairos, gli impianti esistenti di Vistra con potenza aumentata — affiancata da una scommessa molto più grande su progetti di reattori che non hanno mai operato su scala commerciale negli Stati Uniti: il reattore veloce raffreddato al sodio di Natrium, il microreattore Aurora di Oklo e il progetto di Kairos raffreddato con sali fusi di fluoruro. Nessuno di questi progetti ha oggi un’unità commerciale in funzione, ma la barriera delle autorizzazioni è stata superata. Il 4 marzo 2026 la NRC ha approvato un permesso di costruzione per l’unità Natrium da 345 megawatt di TerraPower a Kemmerer, nel Wyoming — il primo permesso di questo tipo negli Stati Uniti per un reattore avanzato di scala commerciale — e TerraPower ha avviato la costruzione nell’aprile 2026, puntando a completarla nel 2030. Le date di entrata in funzione previste tra il 2030 e il 2035 dipendono ancora dal regolare svolgimento della costruzione di reattori del primo tipo, cosa che negli Stati Uniti è accaduta raramente.
Perché il governo ha improvvisamente fretta
Nessuna di queste attività si svolge nel vuoto politico. L’ADVANCE Act, sostenuto da entrambi i partiti e firmato nel 2024, aveva già semplificato alcune tariffe e procedure della NRC per l’autorizzazione dei reattori avanzati, prima che la domanda legata all’IA rendesse pienamente evidente la necessità di farlo. L’amministrazione Trump si è spinta molto oltre: il 23 maggio 2025 la Casa Bianca ha emanato quattro ordini esecutivi che impongono alla NRC di rivedere la propria cultura e i propri tempi, fissano un termine di 18 mesi per valutare le richieste di nuove licenze di costruzione e di esercizio e incaricano il Dipartimento dell’Energia di designare i data center per l’IA come infrastrutture critiche per la difesa, ammissibili a procedure accelerate per la scelta dei siti dei reattori su terreni federali.
L’obiettivo nazionale dichiarato è quadruplicare la capacità nucleare degli Stati Uniti, portandola dagli attuali circa 100 gigawatt a 400 gigawatt entro il 2050: un traguardo che richiede un ritmo di costruzione che l’industria nucleare americana non sostiene da mezzo secolo.
Il DOE ha accompagnato le direttive con finanziamenti: prestiti condizionati fino a 3,5 miliardi di dollari per progetto per i nuovi reattori Westinghouse AP1000, oltre al prestito di circa 1 miliardo di dollari a sostegno della rimessa in funzione di Three Mile Island. Questo aspetto riceve meno attenzione degli accordi aziendali per l’acquisto di energia, ma è probabilmente più importante: i contratti degli hyperscaler danno agli sviluppatori certezza sui ricavi, ma sono il sistema federale di regolamentazione e finanziamento a determinare se i reattori autorizzati oggi potranno davvero essere costruiti entro scadenze anche solo lontanamente simili a quelle del 2030 citate da tutti.
Ridurre a diciotto mesi una valutazione della NRC che prima richiedeva quattro o cinque anni significa o sbloccare davvero procedure burocratiche inutilmente lente o tagliare i tempi delle verifiche di sicurezza. Capire quale delle due cose sia accaduta avrà conseguenze ben oltre l’industria dell’IA.
La rete non può aspettare i reattori
Il problema fondamentale del nucleare, nonostante l’urgenza del governo, sono i tempi. Anche con un iter accelerato per i piccoli reattori modulari (SMR), la prima produzione di elettricità resterebbe lontana anni, mentre i data center vengono costruiti in 24-36 mesi. È per questo divario che, nell’immediato, l’espansione dell’IA si alimenta a gas naturale, non con l’energia nucleare. Gli sviluppatori di data center hanno annunciato circa 100 gigawatt di capacità di generazione a gas naturale sul posto, specificamente per aggirare le code per la connessione alla rete, che ormai durano in media circa cinque anni a livello nazionale e superano i sette anni nei mercati con maggiori vincoli, come Columbus, in Ohio.
L’ironia è che questa corsa alle turbine a gas ha creato un collo di bottiglia tutto suo: GE Vernova, Siemens Energy e Mitsubishi Power indicano tempi di consegna delle turbine che arrivano a otto anni. Anche l’alternativa «rapida» al nucleare, dunque, non è più particolarmente rapida. Nella pratica, gli accordi di acquisto di energia nucleare e gli ordini di turbine a gas procedono in parallelo, come coperture reciproche: nessuno nel settore crede che una singola strategia di approvvigionamento rispetterà i tempi previsti.
L’acqua è il collo di bottiglia che nessuno aveva messo a bilancio
L’elettricità fa notizia, ma l’acqua per il raffreddamento è un vincolo meno visibile, direttamente legato alla questione energetica: la maggior parte dei grandi data center usa il raffreddamento evaporativo, il cui fabbisogno cresce con lo stesso carico termico che determina il consumo di elettricità. Google ha dichiarato di aver utilizzato più di 5 miliardi di galloni d’acqua nei suoi data center nel 2023; circa un terzo di quell’acqua dolce prelevata proveniva da bacini idrografici già soggetti a stress idrico medio o elevato.
La sola struttura di Council Bluffs, in Iowa, ha consumato circa 1 miliardo di galloni nel 2024, con picchi di 2,7 milioni di galloni al giorno nei mesi estivi: un volume paragonabile al consumo idrico quotidiano di una città di 25.000 abitanti. Le cinque strutture di Microsoft nell’area di Des Moines hanno utilizzato complessivamente 68,5 milioni di galloni, abbastanza da fare di Microsoft il maggiore utilizzatore d’acqua servito da quell’azienda idrica locale.
Neppure l’addestramento di un singolo modello di grandi dimensioni è trascurabile: stime ampiamente citate per addestramenti su scala GPT-3 collocano l’evaporazione diretta d’acqua a diverse centinaia di migliaia di litri. Le proiezioni del Lawrence Berkeley National Laboratory citate in recenti analisi sulle politiche idriche suggeriscono che il consumo diretto totale d’acqua dei data center statunitensi, pari a circa 66 miliardi di litri nel 2023, potrebbe raddoppiare o quadruplicare entro il 2028 se la crescita trainata dall’IA proseguirà al ritmo attuale. È una delle ragioni per cui le centrali nucleari, molte delle quali dispongono già di infrastrutture per il raffreddamento ad acqua e delle relative autorizzazioni, appaiono agli hyperscaler più interessanti della costruzione di nuova capacità in regioni soggette a stress idrico.
| Struttura/azienda | Consumo d’acqua |
|---|---|
| Google (tutti i data center, 2023) | 5+ miliardi di galloni |
| Google Council Bluffs, Iowa (2024) | ~1 miliardo di galloni (picco di 2,7 milioni di galloni/giorno) |
| Microsoft (5 strutture nell’area di Des Moines) | 68,5 milioni di galloni |
I guadagni di efficienza sono reali, ma non abbastanza rapidi
L’aspetto davvero incoraggiante di questa storia è che il rapporto tra capacità di calcolo e watt sta migliorando, anche mentre la domanda complessiva esplode. Spostando i carichi di lavoro di inferenza e addestramento su chip progettati su misura, gli hyperscaler ottengono reali guadagni di efficienza: Amazon afferma che i suoi chip Trainium3 offrono circa il 40% di prestazioni in più per watt rispetto alla generazione precedente e sostiene già che le istanze basate su Trainium2 offrano un rapporto prezzo-prestazioni migliore del 30–40% rispetto a istanze comparabili con GPU Nvidia.
Ogni nuova generazione di TPU di Google viene presentata come capace di offrire fino al doppio delle prestazioni per watt rispetto alla precedente. Google afferma inoltre che oggi i suoi data center, nel complesso, forniscono circa sei volte più capacità di calcolo per unità di elettricità rispetto a cinque anni fa: un dividendo di efficienza reale e misurabile, frutto di un decennio di progettazione congiunta di chip e sistemi.
Il problema è che sta prevalendo il paradosso di Jevons. Storicamente, i guadagni di efficienza hanno reso meno costosa ogni unità di calcolo, facendo aumentare l’uso complessivo anziché porre un limite alla domanda totale: è esattamente ciò che sta accadendo ora. Un guadagno di efficienza del 40% per chip conta poco per la domanda aggregata di elettricità se, nello stesso periodo, il numero di chip impiegati aumenta di diverse volte. È più o meno quanto emerge dai piani di spesa in conto capitale degli hyperscaler attualmente resi noti. L’efficienza è necessaria per mantenere sostenibile l’economia delle singole unità; da sola, non impedirà la crescita del carico prevista dall’IEA.
Che cosa significa tutto questo, in concreto
Tolto il linguaggio dei comunicati stampa, resta una strategia industriale piuttosto coerente: i colossi del cloud usano la propria solidità finanziaria per ridurre il rischio di progetti nucleari che le società elettriche e gli sviluppatori non riuscirebbero a finanziare da soli. In cambio ottengono elettricità a lungo termine, a un prezzo certo, che li protegge dalla volatilità dei mercati elettrici lungo un orizzonte d’investimento di 15-20 anni. È uno scambio razionale per aziende che impegnano centinaia di miliardi di dollari nella realizzazione di data center.
Non significa, però, che il problema energetico sia già risolto. I megawatt che oggi arrivano effettivamente da questi accordi — la produzione degli impianti esistenti di Susquehanna e gli aumenti di potenza di centrali già in funzione — sono una piccola frazione di quelli annunciati per gli anni 2030. Da allora, due impegni hanno cominciato a tradursi in realtà: per Crane ora si punta al 2027, un anno prima di quanto annunciato inizialmente, e l’unità Natrium a Kemmerer è in costruzione, non più in fase di esame. Le cifre nell’ordine dei gigawatt associate a Oklo e alla più ampia flotta di SMR restano impegni sulla carta, subordinati alle autorizzazioni delle autorità di regolamentazione, alle catene di approvvigionamento e a tempi di costruzione per impianti primi nel loro genere che l’industria nucleare, storicamente, ha rispettato di rado. La scadenza del 2030 per Natrium sarà il primo vero banco di prova per capire se un’autorizzazione possa tradursi in elettricità.
L’industria dell’IA ha, di fatto, scommesso per diversi decenni sulla capacità del nucleare di rispettare tempi di realizzazione accelerati che non ha mai rispettato prima, affidandosi nel frattempo, come soluzione improvvisata, a turbine a gas naturale, la cui disponibilità è ormai a sua volta limitata dalle difficoltà di approvvigionamento. L’esito di questa scommessa dipenderà meno dalla Silicon Valley che dalla capacità dei tempi abbreviati per il rilascio delle licenze da parte della NRC e della filiera statunitense, ormai indebolita, delle grandi costruzioni nucleari di tenere davvero il passo che la Casa Bianca e i colossi del cloud ora pretendono da entrambe.