Trasformazione dei settori
L’IA nell’edilizia e nel settore immobiliare
Nell’edilizia, l’IA funziona quando misura e fallisce quando deve giudicare. Il punto fino a settembre 2026: Buildots ha raccolto 297 milioni di dollari, Procore compra agenti e un accordo con il Dipartimento di Giustizia degli Stati Uniti
AI.info Team ·
Il settore dimenticato dall’adozione dell’IA
L’edilizia ha un problema di produttività che precede tutti gli strumenti descritti in questo articolo. Tra il 2000 e il 2022, la produttività dell’edilizia a livello mondiale è cresciuta di circa lo 0,4% all’anno, contro circa il 2% dell’economia nel suo complesso: un divario che si accumula nel tempo e lascia il settore appena il 10% più efficiente di quanto fosse due decenni fa. Negli Stati Uniti, McKinsey ha calcolato che, in alcune fasi di quel periodo, la produttività del lavoro nell’edilizia è addirittura diminuita, mentre quella manifatturiera cresceva.
In questo contesto, l’adozione dell’IA nell’edilizia è limitata: secondo diverse indagini di settore, la quota di imprese edili che adottano l’IA è intorno all’1,5%, contro il 70-90% nel manifatturiero; un’indagine riportata dall’ASCE alla fine del 2025 ha rilevato che solo circa il 27% dei professionisti dell’architettura, dell’ingegneria e dell’edilizia usava l’IA in qualche forma. Gli strumenti descritti qui sotto esistono e, nei progetti che li impiegano, alcuni producono risultati numerici davvero rilevanti.
Ma «risultati numerici davvero rilevanti nei progetti dei primi utilizzatori» e «trasformazione del settore» non sono la stessa cosa. Questo articolo cerca di tenere ben distinta la differenza dall’inizio alla fine.
Visione artificiale in cantiere: rilevare ciò che è stato davvero costruito
La categoria più matura dell’IA per l’edilizia è il rilevamento della realtà: si percorre un cantiere attivo a piedi o con un veicolo portando una telecamera, si forniscono le immagini a un modello e si confronta ciò che è stato effettivamente costruito con il progetto.
OpenSpace, fondata nel 2017 e con sede a San Francisco, è l’azienda più grande per dimensioni, con oltre 95.000 progetti documentati sulla sua piattaforma. Il suo metodo di lavoro è studiato per richiedere il minimo sforzo: una telecamera a 360 gradi si aggancia a un elmetto o a un carrello, e un responsabile di cantiere percorre il sito durante un normale giro d’ispezione. Il software unisce le riprese in un archivio visivo navigabile e datato e usa la visione artificiale — segmentazione semantica e rilevamento degli oggetti — per stimare quale percentuale dei lavori previsti sia stata completata in una determinata area.
OpenSpace ha raccolto 199 milioni di dollari in round dalla Series A alla Series D, tra cui una Series D da 102 milioni di dollari nel 2022 guidata da PSP Growth, da investitori che comprendono Lux Capital, Menlo Ventures e Alkeon Capital. Da allora ha assorbito la concorrente Disperse, attiva nel rilevamento della realtà, la cui tecnologia è ora alla base del prodotto OpenSpace per il monitoraggio dell’avanzamento dei lavori: la categoria si sta consolidando, anziché moltiplicarsi. Nel giugno 2026 l’azienda ha dichiarato di aver lavorato a più di 1.000 progetti di data center nel mondo, un’indicazione attendibile di dove si sia concentrata la spesa nel settore.
Buildots, fondata nel 2018 da Roy Danon, Aviv Leibovici e Yakir Sudry, adotta un approccio più prescrittivo. Telecamere a 360 gradi montate sugli elmetti forniscono immagini che la visione artificiale di Buildots confronta, lavorazione per lavorazione, con il modello BIM e il programma generale dei lavori. Un’interfaccia in stile chatbot può poi rispondere a domande come «dove siamo in ritardo» e segnalare i rischi per il ritmo dei lavori prima che si traducano in ritardi a catena. Il 14 settembre 2026 l’azienda ha raccolto 130 milioni di dollari in un round guidato da O.G. Venture Partners di Eyal Ofer, con la partecipazione di Lightspeed, Intel Capital, Qumra Capital, Viola Growth e altri, portando il totale a circa 297 milioni di dollari. I fondi sono destinati proprio agli edifici di cui ha bisogno il boom dell’IA: data center, fabbriche di chip e ospedali, in Nord America e nella regione EMEA. Serviranno inoltre a estendere il prodotto dalla fase di offerta fino alla consegna.
Doxel, fondata nel 2015 e con sede a Menlo Park, in California, si spinge oltre nel monitoraggio automatico delle quantità: la sua IA confronta le immagini acquisite con i modelli BIM lungo più di 80 fasi della costruzione per individuare le quantità installate per ciascuna lavorazione. L’azienda indica una riduzione del 95% del lavoro manuale necessario per monitorare l’avanzamento, un’accelerazione dell’11% dei tempi dei progetti e risparmi di circa il 10% sul flusso di cassa mensile grazie all’individuazione anticipata dei problemi. Doxel ha raccolto 56,5 milioni di dollari, tra cui una Series B da 40 milioni di dollari guidata da Insight Partners con la partecipazione di Andreessen Horowitz, e afferma che la sua tecnologia è usata da 18 dei 30 maggiori appaltatori generali statunitensi per volume di lavori.
Il tratto comune a tutte e tre: nessuna predice il futuro. Eliminano il ritardo tra «qualcosa è andato storto» e «qualcuno se n’è accorto». Nei grandi progetti di investimento, dove due settimane di ritardo nel segnalare una serie di condotte installate male possono far lievitare a sei cifre il costo dei lavori da rifare, questo da solo è un ritorno concreto, anche se poco appariscente.
Progettazione generativa e BIM: la scommessa di Autodesk sull’IA
La scommessa più chiara di Autodesk sull’IA è Forma, costruita in larga parte su Spacemaker, la startup norvegese di pianificazione dei siti che Autodesk ha acquisito per 240 milioni di dollari alla fine del 2020. Forma combina l’analisi dei siti basata sull’IA di Spacemaker, la modellazione concettuale a forma libera di FormIt e un modello di dati nel cloud sincronizzato in tempo reale con Revit. Consente così a un architetto di generare decine di opzioni volumetriche e valutarle in base all’esposizione al sole, al vento, al rumore e alla luce naturale prima di scegliere una direzione progettuale.
Nel 2025 Autodesk ha ampliato il prodotto con Forma Building Design, pensato per introdurre prima, nello stesso flusso di lavoro generativo, il livello di dettaglio del BIM, e ha presentato in anteprima alcuni concetti di «CAD neurale» destinati a passare dai primi studi volumetrici a planimetrie dettagliate mediante generazione guidata da prompt testuali.
La precisazione necessaria è che, nell’architettura, nell’ingegneria e nell’edilizia, la progettazione generativa automatizza ancora perlopiù l’esplorazione di uno spazio progettuale già delimitato da una persona. Si impostano i parametri — sito, programma, vincoli urbanistici, obiettivo di costo — e il sistema restituisce decine di opzioni valutate, anziché una sola. È un’accelerazione significativa delle iterazioni nelle prime fasi della progettazione, non un sistema che sostituisce l’architetto. La stessa comunicazione di Autodesk è piuttosto attenta a presentarlo come un «assistente IA» per la fase di progettazione schematica, non come un progettista autonomo.
Pianificazione predittiva e stime: simulare la costruzione prima che inizi
ALICE Technologies vende un motore di pianificazione generativa che acquisisce un cronoprogramma esistente (da Primavera P6 o Microsoft Project) insieme ai disegni, poi simula centinaia di milioni di possibili combinazioni di sequenze operative e impiego delle risorse per trovare cronoprogrammi che rispettino una scadenza, un budget o un vincolo di disponibilità della manodopera.
ALICE indica tra i vantaggi della piattaforma una riduzione del 17% dei tempi di costruzione e un risparmio del 14% sui costi della manodopera; l’impresa Zachry Construction l’ha usata per accorciare di 28 giorni i tempi di un progetto autostradale, mentre uno sviluppatore di data center ha riferito una riduzione di circa il 40% rispetto al proprio cronoprogramma di riferimento. Nel 2025, McKinsey e ALICE hanno formalizzato una partnership per portare la pianificazione generativa ai clienti che realizzano progetti di investimento: un segnale che l’ottimizzazione dei cronoprogrammi con l’IA è passata dalla proposta commerciale di una startup all’offerta di una società di consulenza.
| Risultato di ALICE Technologies | Valore |
|---|---|
| Riduzione dei tempi di costruzione dichiarata | 17% |
| Risparmio sui costi della manodopera dichiarato | 14% |
| Progetto autostradale di Zachry Construction | 28 giorni in meno |
| Progetto di data center (uno sviluppatore) | Riduzione dei tempi di ~40% |
Sul fronte delle stime, Procore ha integrato l’IA direttamente nel proprio flusso di lavoro preliminare alla costruzione: i suoi strumenti di computo delle quantità possono rilevare automaticamente le superfici nelle planimetrie e contare i simboli ripetuti per velocizzare il calcolo delle quantità, mentre il motore di analisi Procore Helix applica modelli predittivi ai dati dei progetti passati per segnalare i rischi relativi a costi e tempi prima che si concretizzino. Il 16 gennaio 2026 l’azienda ha completato l’acquisizione di Datagrid per 168,0 milioni di dollari in contanti, aggiungendo agenti che gestiscono documenti su più sistemi — cercando in Autodesk, Fieldwire, Sage e Trimble, esaminando la documentazione presentata per approvazione e redigendo richieste di informazioni — anziché operare solo all’interno di Procore. Nello stesso trimestre, Hexagon ha riunito sotto il marchio Multivista le proprie attività di acquisizione digitale degli ambienti fisici e di modellazione.
È un progresso incrementale, non una trasformazione. Riduce le ore dedicate al computo manuale delle quantità e alla ricerca dei documenti, ma le decisioni che richiedono giudizio — imprevisti, condizioni di mercato, rischi legati ai subappaltatori — restano in capo a chi prepara le stime: un modello non può cogliere fino in fondo questi fattori.
Robotica: tracciare le planimetrie, guidare gli escavatori
Due aziende di robotica rappresentano la frontiera dell’automazione fisica in cantiere, ma entrambe hanno un ambito più ristretto degli «operai edili robot»: ciascuna automatizza un singolo compito ben definito, storicamente svolto a mano.
FieldPrinter di Dusty Robotics è un piccolo robot autonomo che si muove nel cantiere stampando direttamente sulla soletta di calcestruzzo, in scala 1:1, il tracciato ricavato dal BIM — pareti, porte, punti di predisposizione degli impianti meccanici, elettrici e idraulici — e sostituisce la squadra di due persone che da un secolo svolge questo lavoro con filo a gesso e metro a nastro. La generazione attuale, FieldPrinter 2, è un’unità da 23 libbre che stampa con una precisione fino a 1/16 di pollice a 600 DPI, può stampare anche nelle zone d’ombra attorno alle colonne e copre circa 10.000-15.000 piedi quadrati al giorno con un solo operatore. Un plug-in Revit complementare automatizza la conversione dei disegni BIM in file di tracciamento pronti per il robot.
Built Robotics segue l’approccio opposto: anziché costruire un robot progettato ad hoc, propone Exosystem, un kit di sensori e attuatori da installare su macchinari esistenti che trasforma escavatori standard e altre attrezzature pesanti in macchine autonome per lavori di movimento terra ripetitivi, come il livellamento e lo scavo di trincee. L’azienda ha raccolto 112 milioni di dollari in tre round, tra cui un Series C da 64 milioni di dollari nel 2022 guidato da Tiger Global, con la partecipazione di Founders Fund e Fifth Wall. Nessuna delle due aziende sostiene che la costruzione interamente robotizzata di un cantiere sia già realtà; entrambe si concentrano su singoli compiti fisicamente ripetitivi e ad alta intensità di manodopera — il tracciamento e il movimento terra — in cui i vincoli sono la precisione e la resistenza, non il giudizio.
Valutazioni immobiliari: cosa insegna davvero il crollo dell’iBuying di Zillow
Nessuna discussione sull’IA nel settore immobiliare può ignorare Zillow Offers: è il fallimento più noto dell’IA nel settore e la sua analisi a posteriori è più istruttiva di molte storie di successo.
Zillow ha sviluppato Zestimate, il suo modello di valutazione automatizzata (AVM), addestrandolo su registri pubblici, valutazioni fiscali, vendite di immobili comparabili e tendenze di mercato per stimare il valore delle abitazioni. Nel 2018 l’azienda ha lanciato Zillow Offers, un’attività di «iBuying» che usava prezzi derivati da Zestimate per formulare offerte immediate in contanti sulle abitazioni, ristrutturarle e rivenderle con un ricarico. In sostanza, puntava capitale reale sulle previsioni di prezzo a breve termine dell’AVM in un mercato in rapida evoluzione.
La scommessa non ha retto. Nel mercato surriscaldato del 2021, i prezzi delle abitazioni si muovevano più rapidamente e in modo meno prevedibile di quanto ipotizzasse il modello. Zillow si è ritrovata a pagare prezzi troppo alti rispetto al valore di rivendita e, entro il terzo trimestre del 2021, ha comunicato svalutazioni delle scorte per circa 304 milioni di dollari, oltre a ulteriori perdite correlate per centinaia di milioni: più di 1 miliardo di dollari di perdite cumulate nei circa 3,5 anni del programma.
Il 2 novembre 2021 il consiglio di amministrazione di Zillow ha votato per chiudere del tutto l’attività, tagliando nel frattempo circa il 25% del personale dell’azienda. Nei giorni successivi all’annuncio, il titolo Zillow ha perso circa 7,8 miliardi di dollari di valore di mercato.
| Indicatore di Zillow Offers | Valore |
|---|---|
| Svalutazioni delle scorte comunicate, Q3 2021 | 304 milioni di dollari |
| Perdite cumulate in ~3,5 anni | oltre 1 miliardo di dollari |
| Riduzione del personale dopo la chiusura | ~25% |
| Valore di mercato perso nei giorni successivi all’annuncio | ~7,8 miliardi di dollari |
La lezione non è «gli AVM non funzionano», ma che la loro accuratezza è asimmetrica e dipende dalle condizioni d’uso. I dati pubblicati dalla stessa Zillow mostrano che, a livello nazionale, il tasso di errore mediano di Zestimate per le abitazioni sul mercato, cioè quelle con un annuncio di vendita attivo, era dell’1,77% a ottobre 2026: un margine davvero ristretto. Per le abitazioni fuori mercato, però — quelle di cui l’iBuying deve stimare il prezzo — il tasso di errore mediano era del 7,20% a ottobre 2026. Su un’abitazione da 400.000 dollari, significa uno scarto vicino a 30.000 dollari in un senso o nell’altro.
Un AVM accurato entro il 2% quando una persona ha già stabilito il prezzo di vendita di un’abitazione è uno strumento molto diverso da uno usato per impegnare capitale nell’acquisto di abitazioni che nessuno ha ancora messo in vendita. Quello di Zillow è stato soprattutto un fallimento del modello di business, più che del modello di valutazione: ha impiegato lo strumento al di fuori del margine di errore entro cui era effettivamente affidabile.
Opendoor e Offerpad, gli altri principali operatori di iBuying, sono sopravvissuti al 2021-2022, ma su scala nettamente ridotta e con proprie svalutazioni significative. È un’ulteriore conferma che il problema era strutturale e riguardava la tesi alla base dell’iBuying, non un difetto specifico di Zillow.
Gestione immobiliare: meno appariscente, più misurabile
Al di là delle valutazioni, l’IA nella gestione immobiliare è diventata, senza clamore, uno strumento concreto di efficienza operativa anziché una scommessa avveniristica. AppFolio, la cui piattaforma Realm-X ha introdotto agenti di IA autonomi per le locazioni nel 2025, afferma che i suoi agenti possono rispondere alle richieste dei potenziali inquilini e programmare visite a qualsiasi ora, senza passare la gestione a una persona. L’azienda riferisce inoltre che i clienti risparmiano in media 10 ore alla settimana sulle attività delle loro liste di cose da fare e che, per chi usa Realm-X Flows, il tasso di conversione dai contatti alle visite è superiore del 73% rispetto a chi non usa Flows.
La concorrente RealPage ha promosso un prodotto analogo, Lumina AI Workforce, pensato per automatizzare attività legate alle locazioni, alla contabilità e ai rapporti con i residenti. Ma il prodotto arriva con un’avvertenza che il settore non dovrebbe ignorare. Il 24 novembre 2025 il Dipartimento di Giustizia ha raggiunto un accordo con RealPage nella causa per la fissazione dei prezzi tramite algoritmi: l’azienda non può più usare, durante l’esecuzione, dati non pubblici sui prezzi dei concorrenti; può addestrare i propri modelli solo su dati risalenti ad almeno dodici mesi prima; non deve usare modelli che determinino effetti geografici a un livello più circoscritto di quello statale; e accetta un monitoraggio della conformità affidato a un soggetto nominato dal tribunale. L’accordo è la prima indicazione chiara del confine tra un algoritmo usato come strumento di determinazione dei prezzi e uno che diventa un meccanismo di coordinamento. E, sebbene le sue condizioni si applichino soltanto a RealPage, ogni fornitore che vende strumenti di ottimizzazione dei ricavi ai proprietari immobiliari opera ormai sotto la sua ombra.
Sono affermazioni più circoscritte di «l’IA gestisce il tuo edificio», ma riguardano anche attività ripetitive, numerose e che richiedono poco giudizio — come rispondere per la quarantesima volta in un giorno a un messaggio che chiede «questa unità è ancora disponibile?» — per le quali l’IA di oggi è davvero adatta, a differenza delle decisioni di valutazione che comportano un rischio concreto per il capitale.
Gemelli digitali: i vantaggi nella fase operativa, ancora agli inizi
I gemelli digitali estendono il modello BIM oltre la consegna dell’opera, fino alla gestione dell’edificio: sono una controparte 3D dell’immobile fisico, aggiornata in tempo reale e collegata a sensori, anziché un disegno statico dello stato di fatto. Autodesk Tandem, basato sulle fondamenta BIM di Revit, è la proposta di Autodesk in questo ambito. L’azienda vi ha aggiunto livelli di analisi operativa basati sull’IA, pensati per attività come l’ottimizzazione automatizzata dell’efficienza energetica.
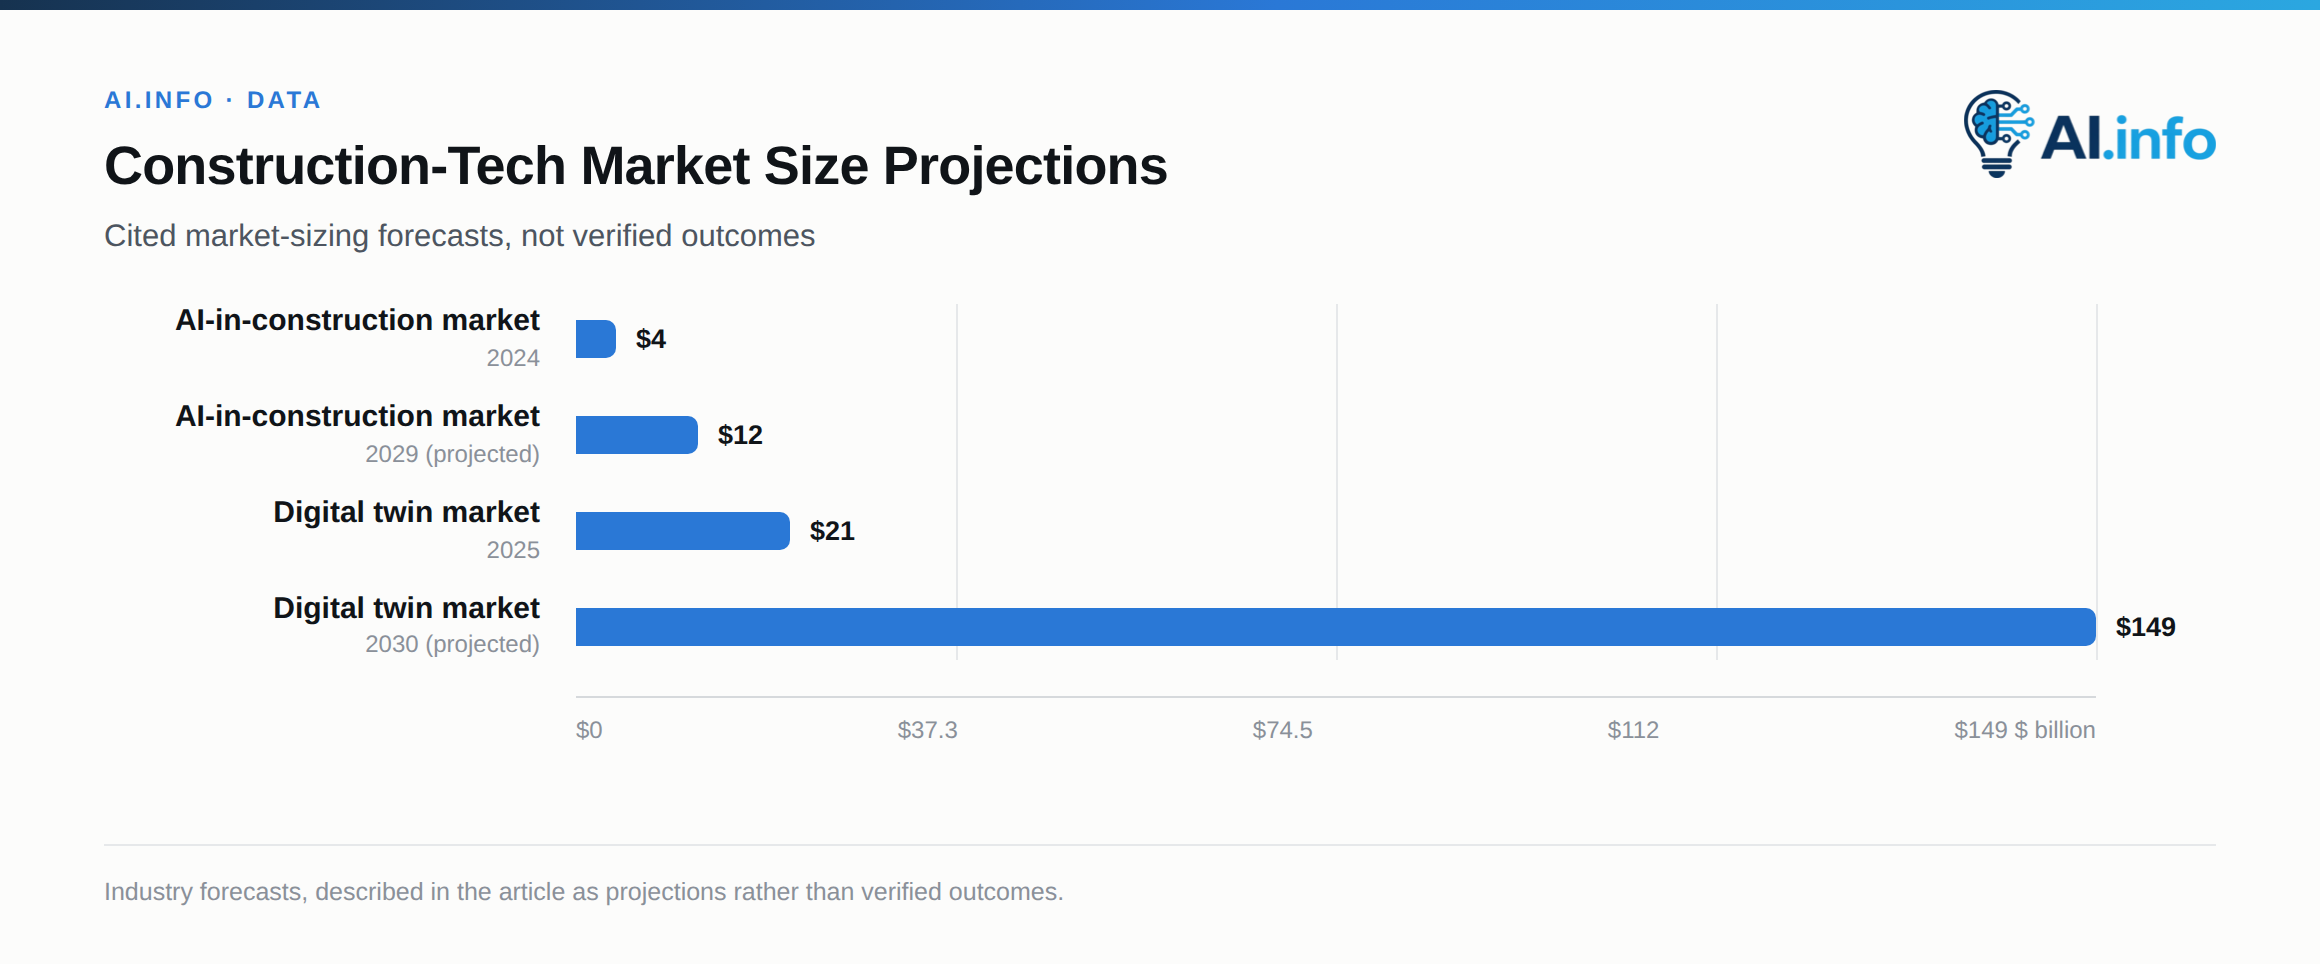
Eaton ha annunciato nel 2025 una collaborazione con Autodesk per realizzare gemelli digitali energetici basati sull’IA per edifici e data center. Nel 2026 Globant è diventata un fornitore certificato di soluzioni per gemelli digitali Tandem, con diverse implementazioni proof-of-concept previste nei settori in cui opera. Secondo le previsioni di settore, il mercato dei gemelli digitali crescerà da circa 21 miliardi di dollari nel 2025 a 149 miliardi di dollari entro il 2030. È una cifra da considerare una proiezione sulle dimensioni del mercato, non un risultato verificato: nell’AEC, il ritorno sull’investimento dei gemelli digitali è ancora dimostrato soprattutto da progetti pilota e casi di studio, più che da implementazioni diffuse in interi portafogli immobiliari.
Che cosa cambia davvero e che cosa no
Mettendo insieme questi esempi emerge uno schema più utile del generico titolo «L’IA sta trasformando l’edilizia». Gli strumenti con il ritorno sull’investimento più chiaro e più facilmente replicabile — OpenSpace, Buildots, Doxel, Dusty Robotics, Built Robotics — automatizzano tutti la misurazione o la ripetizione di attività che una persona svolgeva già, ma più lentamente e con più errori: percorrere un cantiere, rilevare le quantità installate, tracciare con il gesso una linea di riferimento, ripassare con la benna di un escavatore sullo stesso scavo più e più volte.
Gli strumenti che avanzano le affermazioni più ambiziose sulla capacità di giudizio — progettazione generativa, pianificazione generativa, valutazione automatizzata — sono davvero utili come supporto alle decisioni, ma si chiede loro troppo quando qualcuno tratta il loro risultato come una decisione anziché come un elemento su cui basarla. Zillow è il caso che invita alla cautela: per stabilire il prezzo delle case non sul mercato che acquistava, usava valutazioni di persona, oltre alla data science e ad algoritmi proprietari, eppure le ha pagate troppo.
Questa distinzione probabilmente spiega anche perché l’adozione dell’IA nell’edilizia resti così bassa rispetto al settore manifatturiero: la produzione manifatturiera si svolge in un ambiente controllato e ripetitivo, dove il compito di un modello di visione artificiale è confrontare un componente con il milione di componenti precedenti. Un cantiere si trova ogni volta in un luogo diverso, con subappaltatori, terreno e condizioni meteorologiche differenti e un programma dei lavori che cambia di settimana in settimana: per qualsiasi modello, generalizzare in un ambiente simile è molto più difficile.
Le cifre sulla crescita del mercato ci sono (le stime pubblicate nel 2024 collocavano il mercato dell’IA nell’edilizia a circa 4 miliardi di dollari quell’anno e vicino ai 12 miliardi di dollari entro il 2029: proiezioni, non risultati effettivi, e ormai risalenti a due anni fa), ma descrivono un mercato ancora per lo più nella fase dei primi utilizzatori, concentrato tra le maggiori imprese generali di costruzione e i maggiori promotori immobiliari, che possono sostenere i costi di integrazione e affrontare una curva di apprendimento.
Per l’impresa edile media, tutto questo non è ancora arrivato, e decenni di stagnazione della produttività nel settore non si invertiranno grazie soltanto a una telecamera montata su un casco protettivo e a un algoritmo di pianificazione.